Il rendimento a 10 anni scende di 6 punti base al 5,22% mentre la curva mantiene una pendenza positiva.
MarketsFN Data Team
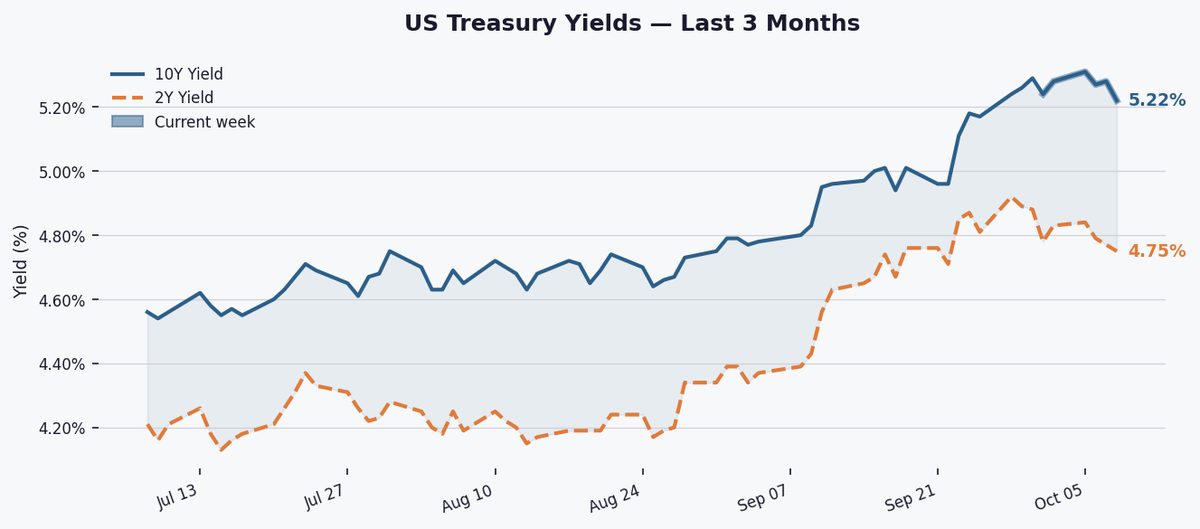
Il rendimento del Treasury a 10 anni è sceso di 6 bps al 5,22% martedì, prolungando il declino settimanale mantenendo uno spread positivo rispetto alle note a 2 anni, segnalando persistenti aspettative di crescita nonostante l'alleggerimento delle pressioni sui tassi.
Il rendimento a 10 anni è diminuito di 2 bps questa settimana, scambiandosi a 40 bps sopra la sua media a 3 mesi (4,82%) e 82 bps sopra la sua media annuale (4,40%). Dopo aver raggiunto un massimo di 52 settimane al 5,31% recentemente, rimane vicino all'estremità superiore del suo range annuale (3,97%-5,31%), riflettendo l'inflazione persistente e la ri-calibrazione della politica Fed.
Lo spread 2Y-10Y si attesta a +44 bps, riducendosi di 1 bp su base settimanale ma mantenendo un'inclinazione positiva. Sebbene inferiore al massimo di 52 settimane di +74 bps, la persistente ripidezza della curva contrasta con l'inversione del 2023, suggerendo che i mercati anticipano resilienza economica piuttosto che una recessione imminente nonostante i tassi di politica elevati.

I mercati attendono i dati CPI di giovedì e i verbali della Fed per indizi sulla persistenza dell'inflazione. Qualsiasi retorica hawkish della Fed o sorprese al rialzo sui prezzi potrebbero invertire il calo dei rendimenti della settimana, mentre dati più deboli potrebbero rafforzare il calo verso il supporto al 5,15%.
Statistiche Chiave a Colpo d'Occhio
| Edizione | Aggiornamento a Metà Settimana |
| Data | Martedì, 13 Ottobre 2026 |
| Rendimento 10Y | 5,22% |
| Variazione giornaliera 10Y | ▼ 6,0 bps |
| Variazione settimanale 10Y | ▼ 2,0 bps |
| Variazione YTD 10Y | +103,0 bps |
| Media 3 mesi 10Y | 4,82% |
| Media annuale 10Y | 4,40% |
| Massimo 52 settimane 10Y | 5,31% |
| Minimo 52 settimane 10Y | 3,97% |
| Rendimento 2Y | 4,75% |
| Spread 2Y–10Y | +0,440% (+44,0 bps) |
| Spread settimanale | ▼ 1,0 bps |
| Massimo 52 settimane spread | +0,740% |
| Minimo 52 settimane spread | +0,200% |
| Segnale curva | Positivo |