Gli spread HY si allargano a 315 bps mentre i mercati del credito digeriscono un'appetito per il rischio misto.
MarketsFN Data Team
L'Option-Adjusted Spread misura il premio di rendimento che un'obbligazione societaria paga rispetto a un'obbligazione governativa priva di rischio con la stessa scadenza — dopo aver eliminato il valore di eventuali opzioni incorporate (come le clausole di rimborso anticipato). Isola la pura compensazione del rischio di credito. Un OAS più ampio significa che gli investitori obbligazionari richiedono un rendimento più elevato per detenere debito societario, segnalando un aumento del rischio percepito. Un OAS più stretto indica una maggiore fiducia negli emittenti e condizioni di credito favorevoli.
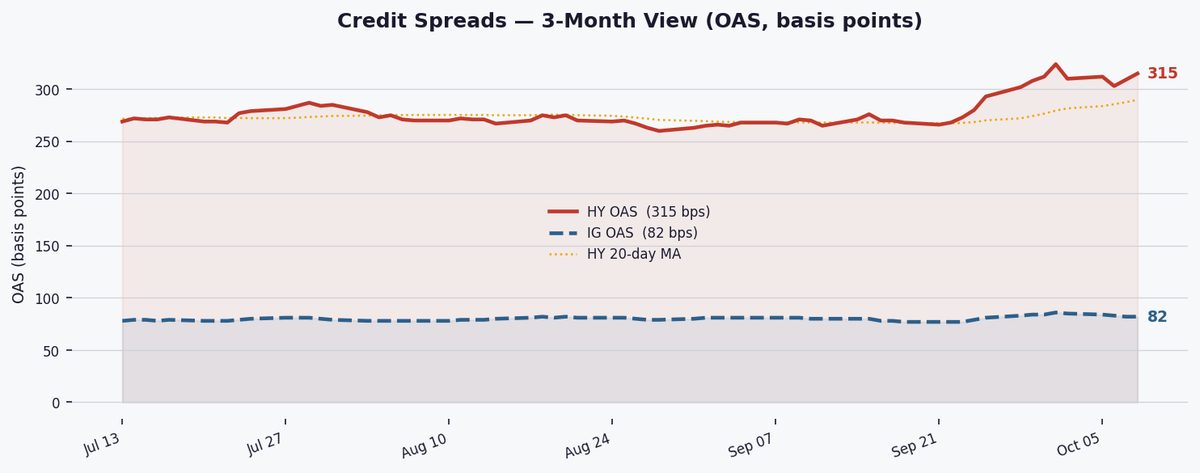
Le obbligazioni Investment Grade (IG) sono valutate BBB−/Baa3 o superiori da S&P/Moody's. Rappresentano grandi aziende finanziariamente stabili. L'OAS IG è attualmente 82 bps. Le obbligazioni High Yield (HY) sono valutate al di sotto di BBB−/Baa3 — chiamate anche "junk bond" — emesse da aziende con livelli di debito più elevati o flussi di cassa meno stabili. L'OAS HY è 315 bps. Il differenziale HY–IG di 233 bps è il prezzo che il mercato richiede per assumersi un rischio aggiuntivo.
Quando gli spread si ampliano (aumentano), gli investitori richiedono una maggiore compensazione per il rischio di credito — spesso perché aumentano i timori di recessione, i profitti societari si deteriorano o la liquidità si riduce. Quando gli spread si restringono (diminuiscono), l'appetito per il rischio è forte: gli investitori sono disposti ad accettare un premio di rendimento inferiore, solitamente perché le prospettive economiche migliorano. Gli spread di credito spesso anticipano i mercati azionari di giorni o settimane — sono un indicatore anticipatore di stress finanziario.
Storicamente, l'OAS HY è aumentato prima o durante ogni recessione negli USA: ~600 bps nel 2001, ~1.900 bps nel 2008 (picco), ~900 bps nel marzo 2020. L'attuale OAS HY di 315 bps si colloca al 62° percentile degli ultimi 10 anni — il che significa che gli spread sono stati più ampi di oggi solo il 38% delle volte. Un movimento sostenuto al di sopra di 600 bps segnerebbe storicamente la soglia di un grave stress creditizio.
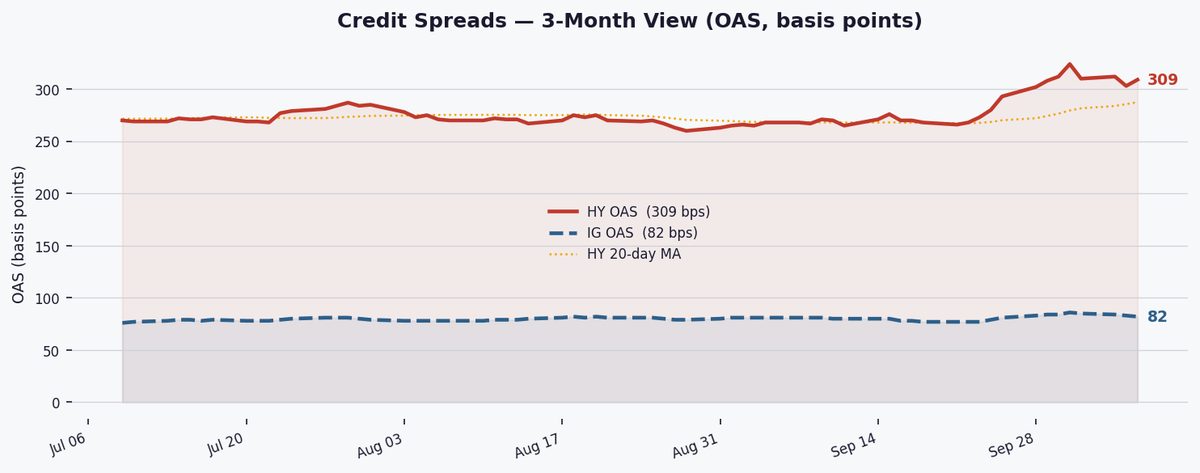
Gli spread high yield sono aumentati di 6 bps a 315 bps oggi, rimanendo in un regime NORMALE ma estendendo una tendenza all'ampliamento, segnalando un sentiment degli investitori cauto a fronte di rendimenti elevati dei Treasury e preoccupazioni per il rifinanziamento societario.
L'OAS HY ICE BofA si è ampliato di 6 bps a 315 bps oggi, sebbene rimanga 9 bps più stretto sulla settimana. Al 62° percentile su 10 anni, gli spread si collocano al di sopra delle medie mobili a 20/60 giorni (290/278 bps), suggerendo una recente sottoperformance. Il regime NORMALE implica né valori estremi né stress, ma la direzione di ampliamento merita monitoraggio dato che la mediana storica dell'OAS è di 302 bps. Il rendimento HY dell'8,11% potrebbe attrarre acquirenti selettivi se gli spread si stabilizzano.
Gli spread IG sono rimasti invariati a 82 bps (39° percentile), mantenendo il restringimento settimanale di 4 bps. Il differenziale HY-IG di 233 bps si colloca leggermente al di sopra della sua media quadriennale di 221 bps, indicando un appetito per il rischio moderato ma non aggressivo. Gli investitori appaiono equilibrati, con il rendimento IG del 5,94% che offre una compensazione adeguata senza spingersi nella volatilità HY. Il differenziale suggerisce assenza di panico, ma anche nessuna corsa al rischio.
Il rendimento HY dell'8,11% offre un premio di 289 bps rispetto ai Treasury a 10 anni (5,22%), mentre lo spread Baa-Aaa di Moody's di 45 bps riflette una moderata differenziazione di qualità. Questi livelli esercitano pressione sui mutuatari con leva, soprattutto con il SOFR al 3,87% che aumenta i costi di rifinanziamento. La soglia dell'8%+ del rendimento HY potrebbe limitare le nuove emissioni a meno che gli spread non si restringano da qui.

Dashboard Statistiche Complete
| Metrica | Attuale | Variazione | Rank Storico |
|---|---|---|---|
| OAS HY (ICE BofA) | 315 bps | ▲ 6 bps DoD ▼ 9 bps WoW | 62° pct |
| OAS IG (ICE BofA) | 82 bps | ▼ 0 bps DoD ▼ 4 bps WoW | 39° pct |
| Differenziale HY−IG | 233 bps | Media 4Y: 221 bps ▲ 12 bps vs media | |
| Rend. Effettivo HY | 8.11% | sul 10Y: +289 bps | |
| Rend. Effettivo IG | 5.94% | ||
| Rendimento Moody's Baa | 6.70% | Baa−Aaa: 45 bps | |
| Rendimento Moody's Aaa | 6.25% | ||
| Treasury 10Y | 5.22% | ||
| SOFR | 3.870% | vs T-Bill 3M: ▼ 36 bps bps | |
| Regime OAS HY | NORMALE | Direzione: AMPLIAMENTO (MA 20d 290 vs MA 60d 278 bps) | |
| Range HY 10Y | 259–461 bps | mediana 302 bps |
Lo spread SOFR-T-Bill a -36 bps mostra che i mercati monetari rimangono liquidi, con i bill che rendono più del repo. Questa assenza di stress finanziario sta impedendo un ulteriore ampliamento degli spread HY/IG, ma l'inversione di -36 bps suggerisce che l'abbondante liquidità non sta guidando nemmeno la compressione degli spread. Condizioni di finanziamento neutre lasciano i movimenti del credito alle forze macro.

Monitorare l'IPC di giovedì e le vendite al dettaglio di venerdì per segnali sui rendimenti dei Treasury che potrebbero accelerare i movimenti HY. Una rottura sostenuta sopra i 330 bps (70° percentile su 10 anni) potrebbe spostare l'HY in un regime di WARNING, mentre un calo sotto i 290 bps (MA 20 giorni) potrebbe segnalare un rinnovato appetito per il rischio. Il livello di 80 bps dell'IG rimane un ancoraggio psicologico.