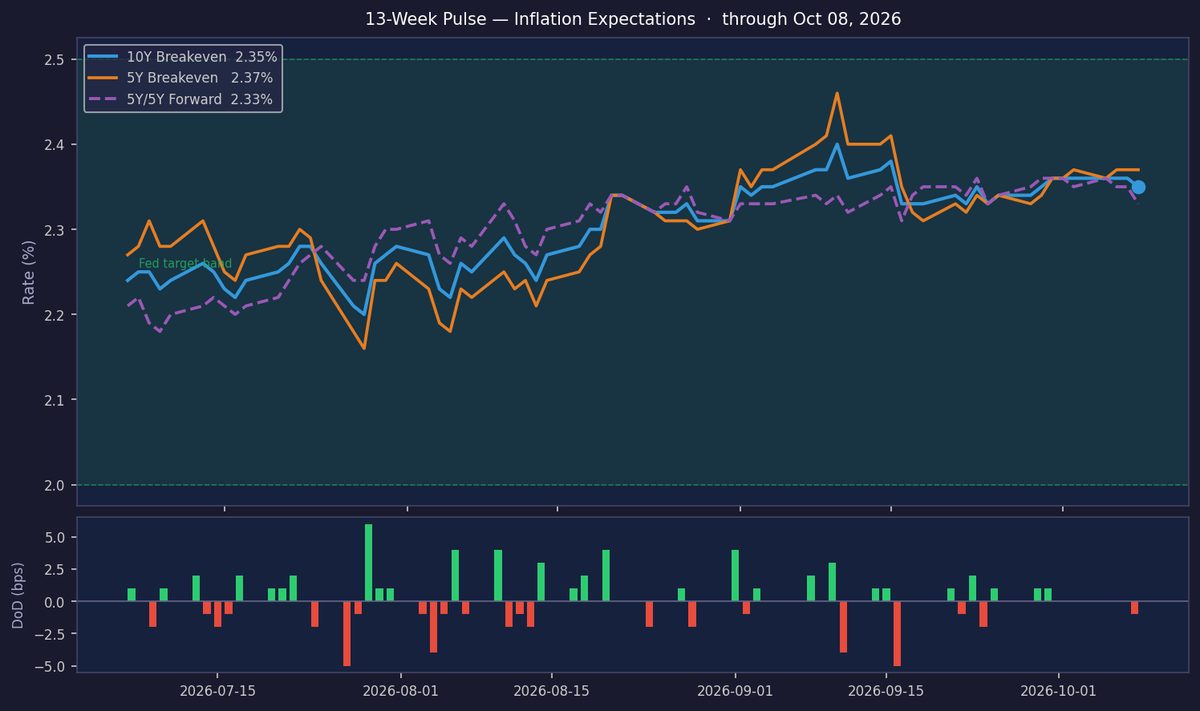
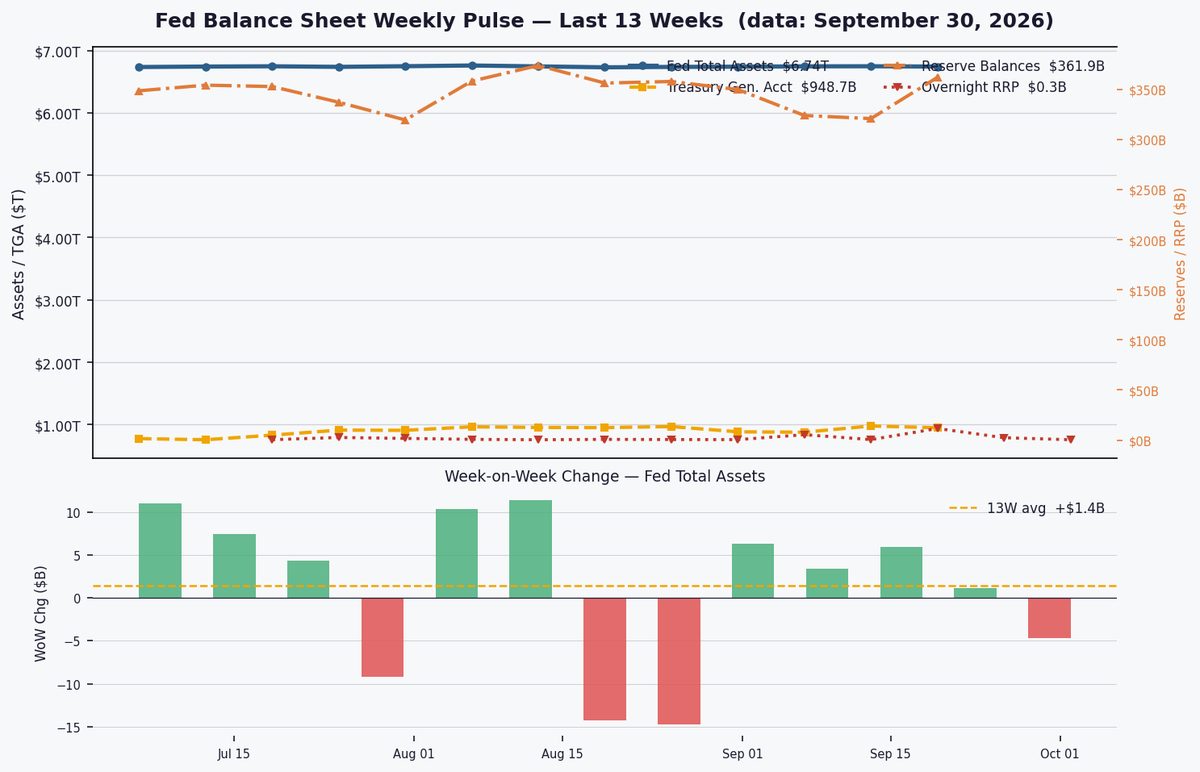
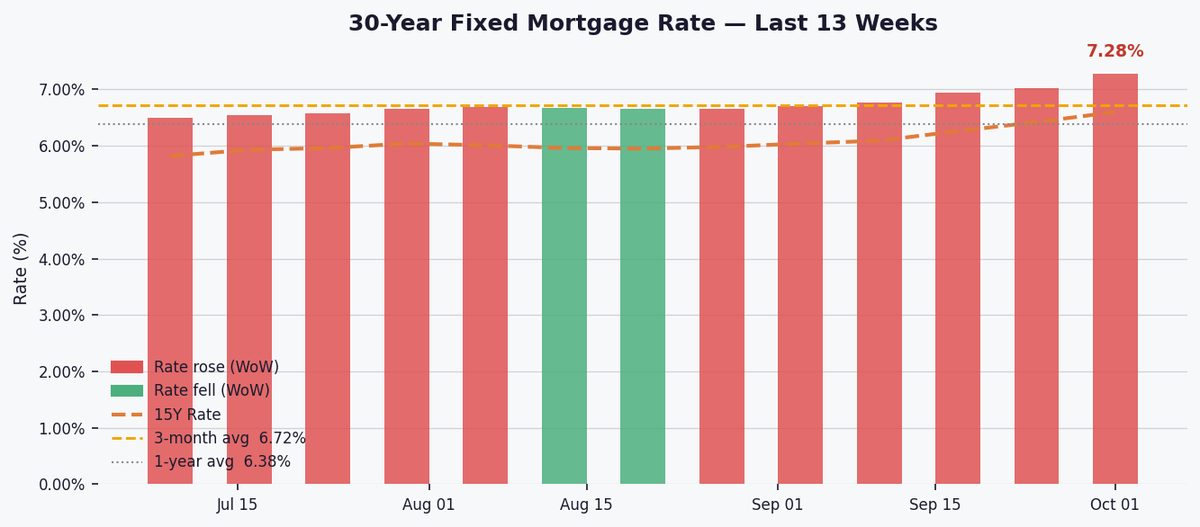
Gli spread HY si allargano a 309 bps in mezzo a un sentiment di rischio misto, mantenendosi vicino alla mediana di 10 anni.
MarketsFN Data Team
L'Option-Adjusted Spread misura il premio di rendimento che un'obbligazione societaria paga rispetto a un'obbligazione governativa priva di rischio con la stessa scadenza — dopo aver eliminato il valore di eventuali opzioni incorporate (come le clausole di rimborso anticipato). Isola la pura compensazione del rischio di credito. Un OAS più ampio significa che gli investitori obbligazionari richiedono un rendimento più elevato per detenere debito societario, segnalando un aumento del rischio percepito. Un OAS più stretto indica una maggiore fiducia negli emittenti e condizioni di credito favorevoli.
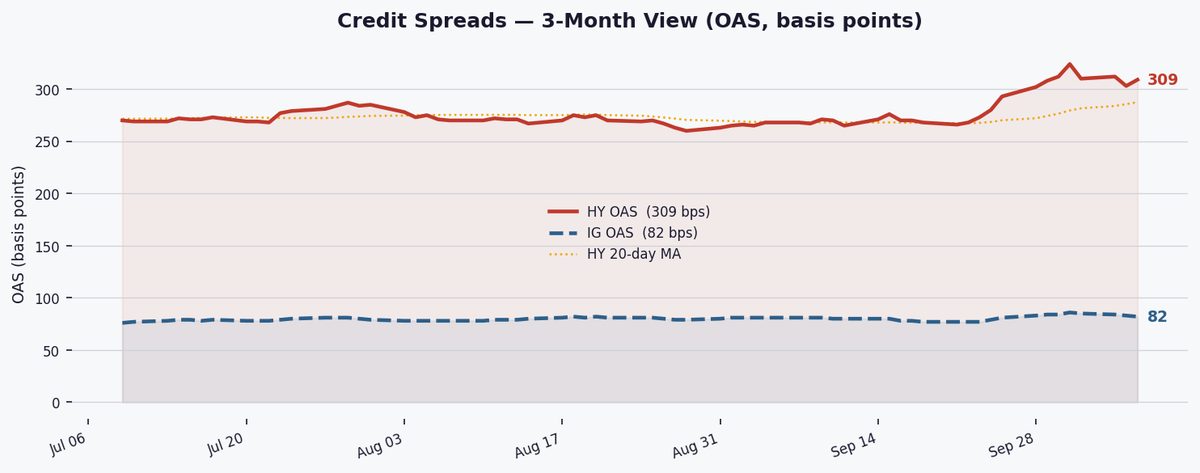
Le obbligazioni Investment Grade (IG) sono valutate BBB−/Baa3 o superiori da S&P/Moody's. Rappresentano grandi aziende finanziariamente stabili. L'OAS IG è attualmente 82 bps. Le obbligazioni High Yield (HY) sono valutate al di sotto di BBB−/Baa3 — chiamate anche "junk bond" — emesse da aziende con livelli di debito più elevati o flussi di cassa meno stabili. L'OAS HY è 309 bps. Il differenziale HY–IG di 227 bps rappresenta il prezzo di mercato per assumersi un rischio aggiuntivo.
Quando gli spread si allargano (aumentano), gli investitori richiedono una maggiore compensazione per il rischio di credito — spesso perché aumentano i timori di recessione, i profitti societari si deteriorano o la liquidità si riduce. Quando gli spread si restringono (diminuiscono), l'appetito per il rischio è forte: gli investitori sono disposti ad accettare un premio di rendimento inferiore, solitamente perché le prospettive economiche migliorano. Gli spread di credito spesso anticipano i mercati azionari di giorni o settimane — sono un indicatore anticipatore di stress finanziario.
Storicamente, l'OAS HY è aumentato prima o durante ogni recessione negli USA: ~600 bps nel 2001, ~1.900 bps nel 2008 (picco), ~900 bps nel marzo 2020. L'attuale OAS HY di 309 bps si colloca al 54° percentile degli ultimi 10 anni — il che significa che gli spread sono stati più ampi di oggi solo il 46% delle volte. Un movimento sostenuto al di sopra di 600 bps storicamente segnerebbe la soglia di un grave stress creditizio.
Gli spread statunitensi high yield sono aumentati di 6 bps a 309 bps (54° percentile) in un regime NORMALE, segnalando un appetito per il rischio cauto mentre la media mobile a 20 giorni (288 bps) diverge dalla media a 60 giorni (277 bps), mettendo alla prova la recente stabilità.
Gli spread high yield si attestano a 309 bps (54° percentile), in aumento di 6 bps DoD ma in calo di 3 bps WoW, oscillando vicino alla mediana decennale (302 bps). La media mobile a 20 giorni (288 bps) che si allontana dalla media a 60 giorni (277 bps) suggerisce una pressione di ampliamento a breve termine, sebbene il regime NORMALE non segnali né stress acuto né chiare opportunità. Gli investitori valutano l'8,08% di rendimento effettivo rispetto alla tendenza all'ampliamento.
Gli spread investment grade si sono ridotti di 1 bp a 82 bps (39° percentile), con il differenziale HY-IG a 227 bps rispetto alla media quadriennale (221 bps). Il modesto gap implica un appetito per il rischio equilibrato — nessuna corsa al rendimento extra dell'HY, ma neppure una fuga verso la sicurezza dell'IG. Il rendimento IG del 5,98% rimane appetibile per il capitale in cerca di qualità.
I rendimenti HY (8,08%) offrono un premio di 280 bp rispetto ai Treasury a 10 anni (5,28%), mentre lo spread Baa-Aaa di Moody's (48 bps) mostra una domanda stabile per i livelli di credito. Al 6,74%, i rendimenti Baa esercitano pressione sui costi di rifinanziamento dei mutuatari con leva, sebbene siano ancora al di sotto dei picchi del 2022-23. Il rendimento HY superiore all'8% potrebbe attrarre acquirenti selettivi se gli spread si stabilizzano.

Dashboard Statistiche Complete
| Metrica | Attuale | Variazione | Rank Storico |
|---|---|---|---|
| HY OAS (ICE BofA) | 309 bps | ▲ 6 bps DoD ▼ 3 bps WoW | 54° pct |
| IG OAS (ICE BofA) | 82 bps | ▼ 1 bps DoD ▼ 2 bps WoW | 39° pct |
| Differenziale HY−IG | 227 bps | Media 4Y: 221 bps ▲ 6 bps vs media | |
| Rendimento Eff. HY | 8.08% | sul 10Y: +280 bps | |
| Rendimento Eff. IG | 5.98% | ||
| Rendimento Moody's Baa | 6.74% | Baa−Aaa: 48 bps | |
| Rendimento Moody's Aaa | 6.26% | ||
| Treasury 10Y | 5.28% | ||
| SOFR | 3.880% | vs T-Bill 3M: ▼ 34 bps bps | |
| Regime OAS HY | NORMALE | Direzione: AMPLIAMENTO (MA 20d 288 vs MA 60d 277 bps) | |
| Range HY 10Y | 259–461 bps | mediana 302 bps |
Lo spread SOFR-T-Bill (-34 bps) indica condizioni finanziarie favorevoli, con il SOFR (3,88%) al di sotto dei T-Bill a 3 mesi (4,22%). Questo contesto benigno attenua la volatilità ma offre poco slancio per la compressione degli spread. Le banche affrontano uno stress ridotto, permettendo ai movimenti del credito di riflettere le prospettive fondamentali piuttosto che i vincoli di liquidità.

Monitorare i dati CPI e sulle vendite al dettaglio della prossima settimana per eventuali cambiamenti nei prezzi della Fed; un superamento dei 330 bps (OAS HY) potrebbe segnalare un regime di WARNING. La media mobile a 60 giorni (277 bps) rimane un supporto chiave — una rottura sostenuta potrebbe innescare vendite tecniche.