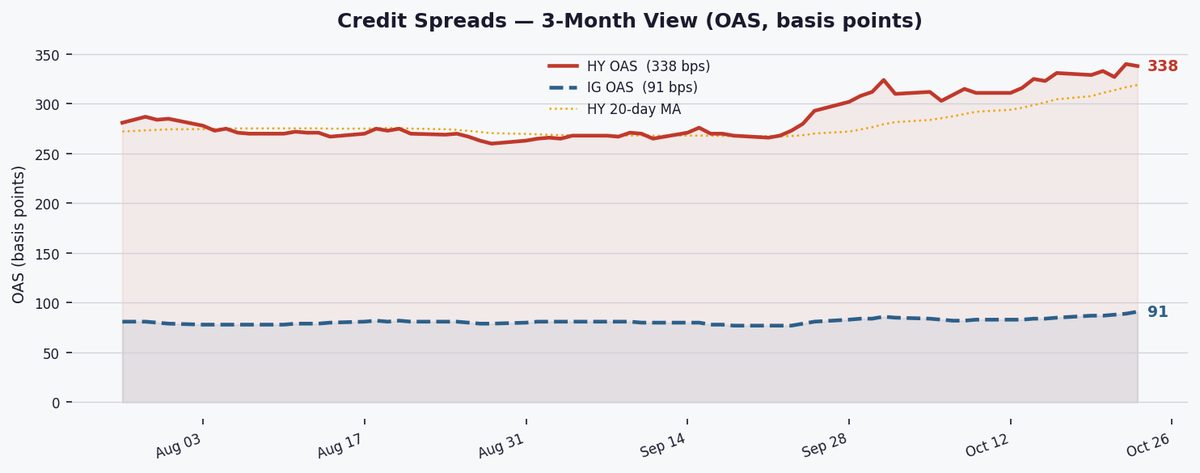
Gli spread HY si mantengono a 338 bps in regime normale mentre l'IG si allarga a 91 bps.
MarketsFN Data Team
L'Option-Adjusted Spread misura il premio di rendimento che un'obbligazione societaria paga rispetto a un titolo di stato privo di rischio con la stessa scadenza — dopo aver eliminato il valore di eventuali opzioni incorporate (come le clausole di rimborso anticipato). Isola la pura compensazione del rischio di credito. Un OAS più ampio significa che gli investitori obbligazionari richiedono un rendimento più elevato per detenere debito societario, segnalando un aumento del rischio percepito. Un OAS più stretto indica fiducia negli emittenti e condizioni di credito favorevoli.
Le obbligazioni Investment Grade (IG) sono valutate BBB−/Baa3 o superiori da S&P/Moody's. Rappresentano grandi aziende finanziariamente stabili. L'OAS IG è attualmente 91 bps. Le obbligazioni High Yield (HY) sono valutate sotto BBB−/Baa3 — chiamate anche "junk bond" — emesse da società con livelli di debito più elevati o flussi di cassa meno stabili. L'OAS HY è 338 bps. Il differenziale HY–IG di 247 bps rappresenta il prezzo di mercato per assumere un rischio aggiuntivo.
Quando gli spread si ampliano (aumentano), gli investitori richiedono una maggiore compensazione per il rischio di credito — spesso a causa di timori di recessione, deterioramento degli utili societari o restrizioni di liquidità. Quando gli spread si restringono (diminuiscono), l'appetito per il rischio è forte: gli investitori sono disposti ad accettare un premio di rendimento inferiore, solitamente perché le prospettive economiche migliorano. Gli spread di credito spesso anticipano i mercati azionari di giorni o settimane — sono un indicatore anticipatore di stress finanziario.
Storicamente, l'OAS HY è aumentato prima o durante ogni recessione negli USA: ~600 bps nel 2001, ~1.900 bps nel 2008 (picco), ~900 bps nel marzo 2020. L'attuale OAS HY di 338 bps si colloca all'84° percentile degli ultimi 10 anni — il che significa che gli spread sono stati più ampi di oggi solo il 16% del tempo. Un movimento sostenuto sopra 600 bps storicamente segnerebbe la soglia di un grave stress creditizio.
Gli spread high yield si sono leggermente ridotti di 2 bps a 338 bps in condizioni normali, sebbene si collochino ancora all'84° percentile storicamente, mentre gli IG si sono ampliati di 2 bps a 91 bps — il differenziale HY-IG rimane elevato a 247 bps rispetto alla media di 220 bps.
L'OAS dell'indice ICE BofA HY si attesta a 338 bps, all'84° percentile del suo range decennale, indicando spread relativamente ampi. La riduzione di 2 bps odierna contrasta con un ampliamento di 7 bps su base settimanale. La media mobile a 20 giorni (319 bps) supera ora quella a 60 giorni (287 bps), segnalando un momentum di ampliamento a breve termine. Sebbene in un regime NORMALE, gli spread rimangono più vicini al massimo decennale (461 bps) che alla mediana (302 bps), suggerendo opportunità selettive in un contesto di cautela persistente.
Gli spread investment grade si sono ampliati di 2 bps a 91 bps (64° percentile), continuando l'aumento di 6 bps di questa settimana. Il differenziale HY-IG di 247 bps rimane sopra la sua media quadriennale di 220 bps, indicando che gli investitori non stanno cercando rendimento in modo aggressivo. Questa posizione avversa al rischio si riflette nel percentile più stretto dell'IG (64°) rispetto all'HY (84°), con la qualità che continua a comandare un premio.
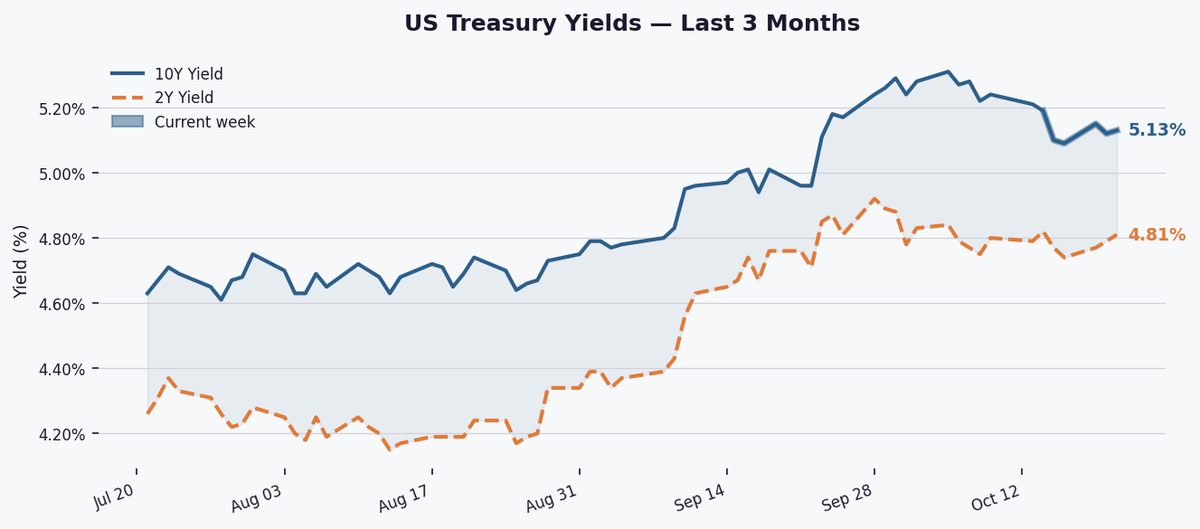
I rendimenti HY all'8,14% offrono un premio di 314 bps rispetto ai Treasury a 10 anni (5,00%), mentre lo spread Baa-Aaa di Moody's di 47 bps segnala una moderata differenziazione di qualità. Con i rendimenti Baa al 6,47%, la pressione di rifinanziamento aumenta per gli emittenti ad alto leverage — i rendimenti HY superano ora la loro mediana decennale di 114 bps, aumentando i rischi di default per i crediti più deboli.

Dashboard Statistiche Complete
| Metrica | Attuale | Variazione | Ranking Storico |
|---|---|---|---|
| HY OAS (ICE BofA) | 338 bps | ▼ 2 bps DoD ▲ 7 bps WoW | 84° pct |
| IG OAS (ICE BofA) | 91 bps | ▲ 2 bps DoD ▲ 6 bps WoW | 64° pct |
| Differenziale HY−IG | 247 bps | Media 4 anni: 220 bps ▲ 27 bps vs media | |
| Rend. Effettivo HY | 8.14% | sul 10Y: +314 bps | |
| Rend. Effettivo IG | 5.84% | ||
| Rendimento Moody's Baa | 6.47% | Baa−Aaa: 47 bps | |
| Rendimento Moody's Aaa | 6.00% | ||
| Treasury 10Y | 5.00% | ||
| SOFR | 3.920% | vs T-Bill 3M: ▼ 30 bps bps | |
| Regime OAS HY | NORMALE | Direzione: AMPLIAMENTO (MA 20d 319 vs MA 60d 287 bps) | |
| Range HY 10Y | 259–461 bps | mediana 302 bps |
Lo spread SOFR-T-Bill a -30 bps mostra che i mercati monetari rimangono stabili, con i tassi repo (3,92%) inferiori ai T-bill (4,22%). Questa assenza di stress finanziario non sta guidando gli attuali movimenti degli spread, permettendo ai rischi di credito di essere valutati indipendentemente dalle pressioni sul sistema bancario.

Monitorare i dati PCE di venerdì per indizi sull'inflazione che potrebbero accelerare l'ampliamento degli spread. Una rottura sostenuta dell'OAS HY sopra 350 bps (vicino al 90° percentile) potrebbe spostare il regime da NORMALE ad AMPLIAMENTO, specialmente se gli spread IG superano contemporaneamente i 100 bps.