Il credito bancario si espande di $57.1B mentre i prestiti C&I aumentano del 10% su base annua, compensando la crescita stagnante del settore immobiliare.
MarketsFN Data Team
L'H.8 — Attività e Passività delle Banche Commerciali negli Stati Uniti — è un report statistico settimanale della Federal Reserve, pubblicato ogni venerdì alle 16:15 ET. Copre il bilancio consolidato di tutte le banche commerciali statunitensi, per un totale di circa $19+ trilioni in attività totali. Poiché il credito bancario sostiene la maggior parte dell'attività economica — investimenti aziendali, acquisti immobiliari, spesa dei consumatori — l'H.8 è uno degli indicatori anticipatori più monitorati della salute economica.
Il credito bancario totale ($19.95T oggi) include due componenti principali: prestiti e leasing (finanziamenti diretti a imprese e famiglie) e titoli (titoli di stato, MBS e altri strumenti a reddito fisso). Tra i due, i prestiti sono economicamente più significativi — creano nuovo potere d'acquisto. Le attività in titoli fluttuano con i cicli QE/QT della Fed e le decisioni di gestione della liquidità delle banche, non con la domanda di prestiti del settore privato.
Prestiti C&I ($2.96T, 28% del totale) sono prestiti commerciali e industriali — credito a imprese per capitale circolante, attrezzature e operazioni. Sono un indicatore anticipatore della fiducia aziendale. Prestiti immobiliari ($5.84T, 54%) coprono mutui e immobili commerciali. Prestiti al consumo ($1.93T, 18%) includono carte di credito, prestiti auto e debiti studenteschi — un indicatore diretto della salute finanziaria delle famiglie.
Il rapporto credito/depositi confronta il credito bancario totale erogato con i depositi totali detenuti. Un rapporto superiore al 100% significa che le banche stanno prestando (o investendo in titoli) più di quanto detengono in depositi — devono finanziare il divario tramite mercati all'ingrosso o capitale proprio. Attualmente a 100.9%, questo indicatore segnala se il sistema bancario è in una fase di espansione del credito (rapporto in aumento), contrazione (in calo) o fuga di depositi (depositi in calo più velocemente del credito).
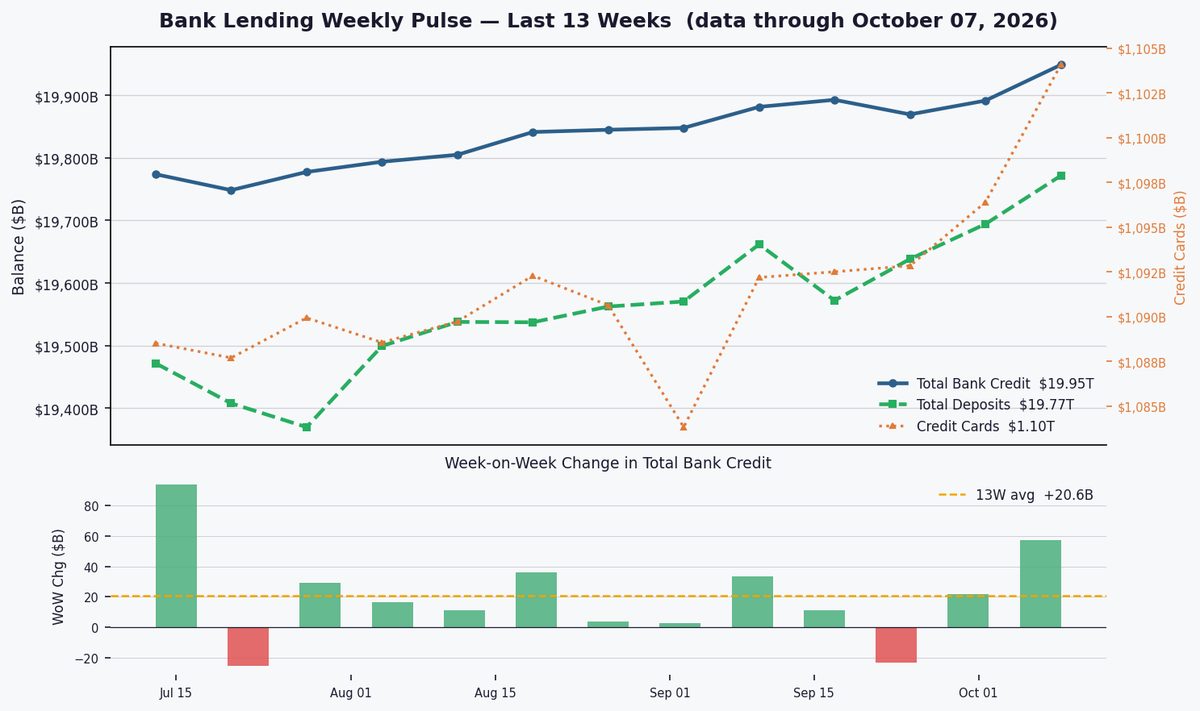
Il credito bancario totale è salito a $19.95T (+$57.1B settimanale) con un rapporto credito/depositi del 100.9%, segnalando un appetito di prestito sostenuto nonostante i Fed Funds al 3.75% mentre le imprese guidano l'espansione.
L'espansione settimanale del credito bancario di $57.1B ha superato la media di 13 settimane di $20.6B, riflettendo condizioni creditizie più lasche mentre i finanziamenti da depositi sono cresciuti di $77.3B. I prestiti con carte di credito sono aumentati di $7.7B (4.7% annuo), segnando il 4° accelerazione consecutiva — un potenziale segnale di stress precoce nonostante una robusta spesa dei consumatori. L'afflusso di depositi allevia le pressioni di finanziamento ma maschera una domanda settoriale divergente.
I prestiti C&I rimangono il motore della crescita al 10.0% annuo ($2.96T), mentre i prestiti immobiliari ristagnano al +2.7% ($5.84T) tra tassi elevati. La composizione 28/54/18 dei prestiti mostra imprese che si indebitano per operazioni, non per espansione. I prestiti al consumo al +5.0% ($1.93T) e le carte di credito al +4.7% suggeriscono stress moderato, sebbene non ancora allarmante dato il 6.9% di crescita dei depositi.

Il rapporto credito/depositi del 100.9% supera leggermente la media di 4 anni (100.6%), indicando pressioni di finanziamento gestibili. Con i Fed Funds al 3.75%, le banche bilanciano i costi dei depositi con i rendimenti dei prestiti. Le condizioni attuali favoriscono un'espansione misurata, ma un altro aumento di 25bp potrebbe spingere il rapporto in territorio restrittivo poiché i beta dei depositi sono in ritardo.
Dashboard Statistico Completo
| Metrica | Ultimo Valore | Variazione / Contesto | Frequenza |
|---|---|---|---|
| Dati aggiornati al | 07 ottobre 2026 | H.8 settimanale | |
| Credito bancario totale | $19.95T | ▲ $57.1B settimanale +5.8% annuo | Settimanale |
| Depositi totali | $19.77T | ▲ $77.3B settimanale +6.9% annuo | Settimanale |
| Carte di credito | $1.10T | ▲ $7.7B settimanale +4.7% annuo | Settimanale |
| Rapporto credito/depositi | 100.9% | Media 4 anni: 100.6% | Settimanale |
| Prestiti C&I | $2.96T | 27.6% dei prestiti +10.0% annuo | Mensile |
| Prestiti immobiliari | $5.84T | 54.5% dei prestiti +2.7% annuo | Mensile |
| Prestiti al consumo | $1.93T | 18.0% dei prestiti +5.0% annuo | Mensile |
| Fed Funds Rate | 3.75% | Mensile | |
| Segnale di prestito | IN ESPANSIONE | Media 13 settimane settimanale: +$20.6B |
Serie settimanali aggiornate al 07 ottobre 2026 (H.8 settimanale, SA). Categorie mensili aggiornate a settembre 2026 — pubblicate nello stesso report H.8 con ~6 settimane di ritardo.
Monitorare il CPI di settembre (12 ottobre) per indizi sulla politica Fed — un'inflazione elevata potrebbe frenare la domanda C&I. Una crescita delle carte di credito superiore al 5% annuo rischia insolvenze se l'occupazione si indebolisce. Un'espansione settimanale del credito sostenuta >$50B confermerebbe condizioni in accelerazione, mentre valori <$10B potrebbero segnalare un irrigidimento.