Gli spread HY si stringono di 6 punti base a 327 punti base mentre l'appetito per il rischio aumenta leggermente in un regime normale.
MarketsFN Data Team
L'Option-Adjusted Spread misura il premio di rendimento che un'obbligazione societaria paga rispetto a un'obbligazione governativa priva di rischio con la stessa scadenza — dopo aver eliminato il valore di eventuali opzioni incorporate (come le clausole di rimborso anticipato). Isola la pura compensazione del rischio creditizio. Un OAS più ampio significa che gli investitori obbligazionari richiedono un rendimento più elevato per detenere debito societario, segnalando un aumento del rischio percepito. Un OAS più stretto indica una maggiore fiducia negli emittenti e condizioni creditizie favorevoli.
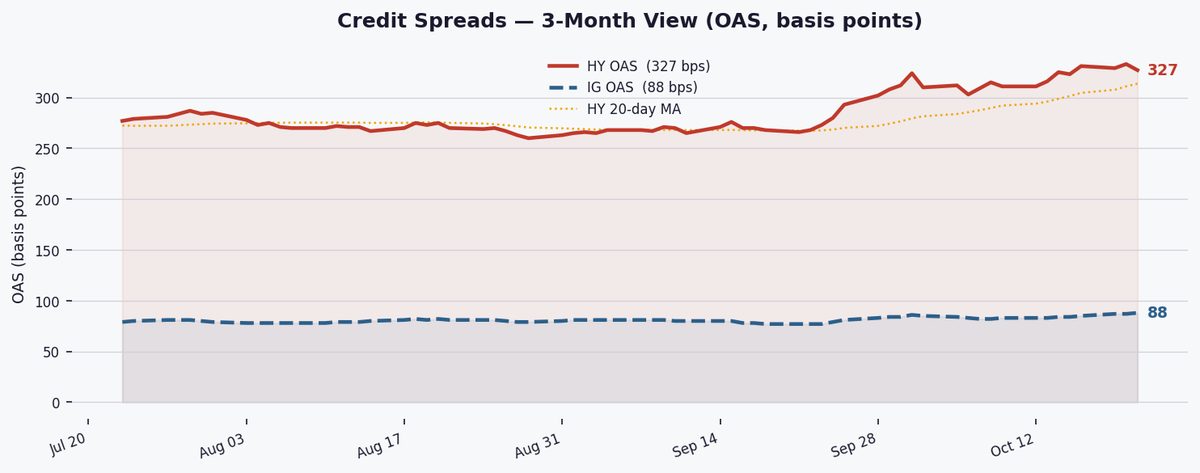
Le obbligazioni Investment Grade (IG) sono valutate BBB−/Baa3 o superiori da S&P/Moody's. Rappresentano grandi aziende finanziariamente stabili. L'OAS IG è attualmente 88 bps. Le obbligazioni High Yield (HY) sono valutate al di sotto di BBB−/Baa3 — chiamate anche "junk bond" — emesse da aziende con livelli di debito più elevati o flussi di cassa meno stabili. L'OAS HY è 327 bps. Il differenziale HY–IG di 239 bps rappresenta il prezzo di mercato per assumersi un rischio aggiuntivo.
Quando gli spread si ampliano (aumentano), gli investitori richiedono una maggiore compensazione per il rischio creditizio — spesso perché aumentano i timori di recessione, i profitti aziendali si deteriorano o la liquidità si riduce. Quando gli spread si restringono (diminuiscono), l'appetito per il rischio è forte: gli investitori sono disposti ad accettare un premio di rendimento inferiore, solitamente perché le prospettive economiche migliorano. Gli spread creditizi spesso anticipano i mercati azionari di giorni o settimane — sono un indicatore anticipatore di stress finanziario.
Storicamente, l'OAS HY è aumentato prima o durante ogni recessione negli USA: ~600 bps nel 2001, ~1.900 bps nel 2008 (picco), ~900 bps nel marzo 2020. L'attuale OAS HY di 327 bps si colloca al 78° percentile degli ultimi 10 anni — il che significa che gli spread sono stati più ampi di oggi solo il 22% delle volte. Un movimento sostenuto al di sopra di 600 bps storicamente segnerebbe la soglia di un grave stress creditizio.
Gli spread high yield si sono ridotti di 6bps a 327bps oggi, rimanendo in un regime NORMALE ma ancora in ampliamento su base settimanale (+2bps), segnalando un cauto ottimismo degli investitori con rendimenti HY all'8,17% — sufficienti per attrarre assunzioni di rischio selettive ma non ancora un chiaro segnale di all-clear.
Gli spread high yield si attestano a 327bps, al 78° percentile degli intervalli decennali, suggerendo valutazioni storicamente ampie ma lontane dagli estremi. La riduzione di 6bp di oggi contrasta con un ampliamento settimanale di 2bp, mentre la media mobile a 20 giorni (314bps) si allontana ulteriormente dalla media a 60 giorni (285bps), indicando una pressione all'ampliamento nel breve termine. Il regime NORMALE favorisce ancora l'esposizione selettiva all'HY, ma la mediana decennale (302bps) mostra margine per un'ulteriore normalizzazione.
Gli spread investment grade sono leggermente aumentati di 1bp a 88bps (56° percentile), rimanendo indietro rispetto al rally dell'HY e spingendo il differenziale HY-IG a 239bps rispetto alla sua media quadriennale di 220bps. Il gap suggerisce un appetito per il rischio moderato ma non aggressivo — gli investitori non fuggono dalla sicurezza dell'IG, ma il rendimento dell'HY all'8,17% sta attirando una domanda incrementale.
I rendimenti HY all'8,17% offrono un premio di 304bp rispetto ai Treasury a 10 anni (5,13%), mentre lo spread Baa-Aaa di Moody's di 47bp riflette uno stress qualitativo moderato. Questi livelli esercitano pressione sui mutuatari con leva, soprattutto con il SOFR al 3,88%, ma il percentile storico del rendimento HY suggerisce che il rifinanziamento non è ancora proibitivo per la maggior parte degli emittenti.

Dashboard Statistico Completo
| Metrica | Attuale | Variazione | Rank Storico |
|---|---|---|---|
| HY OAS (ICE BofA) | 327 bps | ▼ 6 bps DoD ▲ 2 bps WoW | 78° pct |
| IG OAS (ICE BofA) | 88 bps | ▲ 1 bps DoD ▲ 4 bps WoW | 56° pct |
| Differenziale HY−IG | 239 bps | Media 4 anni: 220 bps ▲ 19 bps vs media | |
| Rend. Effettivo HY | 8.17% | sul 10Y: +304 bps | |
| Rend. Effettivo IG | 5.92% | ||
| Rendimento Moody's Baa | 6.57% | Baa−Aaa: 47 bps | |
| Rendimento Moody's Aaa | 6.10% | ||
| Treasury 10Y | 5.13% | ||
| SOFR | 3.880% | vs T-Bill 3M: ▼ 37 bps bps | |
| Regime HY OAS | NORMALE | Direzione: AMPLIAMENTO (MA 20d 314 vs MA 60d 285 bps) | |
| Range HY 10Y | 259–461 bps | mediana 302 bps |
Lo spread SOFR-T-Bill a -37bp mostra che i mercati monetari rimangono rilassati, con tassi repo inferiori ai rendimenti dei T-bill. Questo contesto finanziario favorevole sostiene gli spread creditizi, anche se non sta guidando un forte restringimento — le banche non affrontano tensioni di liquidità che amplificherebbero la volatilità HY/IG.

Monitorare il PIL e gli interventi della Fed la prossima settimana per eventuali cambiamenti nelle aspettative di crescita; un movimento sostenuto dell'OAS HY sopra 340bps potrebbe segnalare un passaggio da NORMALE a AMPLIAMENTO, mentre una rottura sotto 300bps suggerirebbe un ritorno alla mediana decennale (302bps).