Il credito bancario cresce di $20.1B mentre i prestiti C&I aumentano del 10% su base annua, superando la crescita stagnante del settore immobiliare.
MarketsFN Data Team
L'H.8 — Attività e Passività delle Banche Commerciali negli Stati Uniti — è un comunicato statistico settimanale della Federal Reserve, pubblicato ogni venerdì alle 16:15 ET. Copre il bilancio consolidato di tutte le banche commerciali statunitensi, comprendendo circa $19+ trilioni di attività totali. Poiché il credito bancario sostiene la maggior parte dell'attività economica — investimenti aziendali, acquisti immobiliari, spesa dei consumatori — l'H.8 è uno degli indicatori principali più monitorati della salute economica.
Il credito bancario totale ($19.88T oggi) include due componenti principali: prestiti e leasing (finanziamenti diretti a imprese e famiglie) e titoli (titoli di stato, MBS e altri strumenti a reddito fisso). Tra i due, i prestiti sono economicamente più significativi — creano nuovo potere d'acquisto. Le partecipazioni in titoli fluttuano con i cicli QE/QT della Fed e le decisioni di gestione della liquidità delle banche, non con la domanda di prestiti del settore privato.
Prestiti C&I ($2.96T, 28% del totale) sono prestiti commerciali e industriali — credito a imprese per capitale circolante, attrezzature e operazioni. Sono un indicatore principale della fiducia aziendale. Prestiti immobiliari ($5.84T, 54%) comprendono mutui e immobili commerciali. Prestiti al consumo ($1.93T, 18%) includono carte di credito, prestiti auto e debiti studenteschi — un indicatore diretto della salute finanziaria delle famiglie.
Il rapporto credito/depositi confronta il credito bancario totale erogato con i depositi totali detenuti. Un rapporto superiore al 100% significa che le banche stanno prestando (o investendo in titoli) più di quanto detengono in depositi — devono coprire il divario tramite mercati all'ingrosso o capitale proprio. Attualmente a 101.0%, questo indicatore segnala se il sistema bancario è in una fase di espansione del credito (rapporto in aumento), contrazione (in calo) o fuga di depositi (depositi in calo più velocemente del credito).
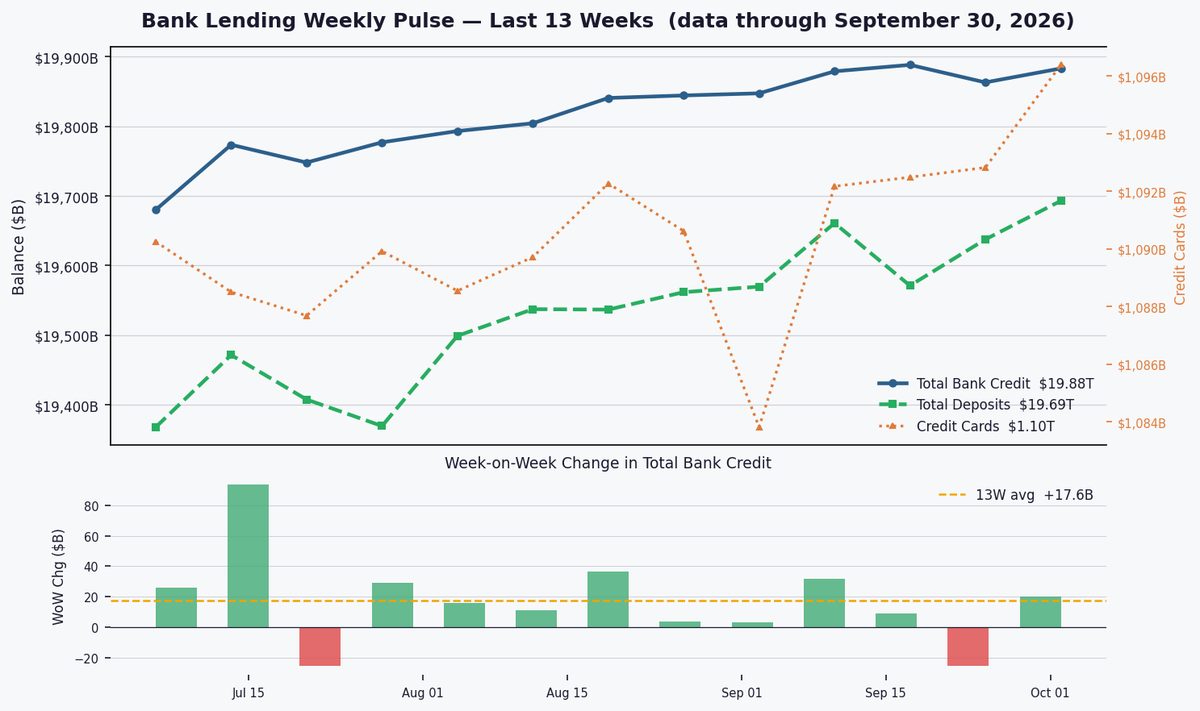
Il credito bancario totale è salito a $19.88T (+$20.1B settimanale) con un rapporto credito/depositi del 101.0%, segnalando un continuo appetito per i prestiti nonostante il tasso Fed Funds al 3.75%, con le imprese che trainano l'espansione mentre il settore immobiliare arranca.
Il credito bancario è cresciuto di $20.1B questa settimana, al di sopra della media delle ultime 13 settimane di +$17.6B, confermando una costante espansione del credito. I depositi sono aumentati di $55.3B, alleviando le pressioni di finanziamento, mentre i prestiti con carte di credito sono cresciuti di $3.6B (+4.0% annuo) — un ritmo moderato che suggerisce resilienza nella spesa dei consumatori senza segnali di stress acuto.
I prestiti C&I sono aumentati del 10.0% annuo a $2.96T (27.6% del totale), il chiaro motore della crescita, mentre i prestiti immobiliari (+2.6% annuo) ristagnano a $5.84T (54.4%). I prestiti al consumo sono cresciuti del 5.0% annuo, con le carte di credito a +4.0% — né in surriscaldamento né in contrazione, riflettendo un indebitamento familiare equilibrato.

Il rapporto credito/depositi del 101.0% supera leggermente la media quadriennale (100.6%), indicando una pressione di finanziamento gestibile. Con il tasso Fed Funds al 3.75%, la crescita dei depositi (+$55.3B settimanale) sostiene i prestiti, sebbene le banche rimangano caute sulla liquidità. Le condizioni attuali favoriscono un'espansione misurata, non un irrigidimento.
Dashboard Statistico Completo
| Metrica | Ultimo Valore | Variazione / Contesto | Frequenza |
|---|---|---|---|
| Dati aggiornati al | 30 settembre 2026 | H.8 settimanale | |
| Credito bancario totale | $19.88T | ▲ $20.1B settimanale +5.6% annuo | Settimanale |
| Depositi totali | $19.69T | ▲ $55.3B settimanale +6.4% annuo | Settimanale |
| Carte di credito | $1.10T | ▲ $3.6B settimanale +4.0% annuo | Settimanale |
| Rapporto credito/depositi | 101.0% | Media 4 anni: 100.6% | Settimanale |
| Prestiti C&I | $2.96T | 27.6% dei prestiti +10.0% annuo | Mensile |
| Prestiti immobiliari | $5.84T | 54.4% dei prestiti +2.6% annuo | Mensile |
| Prestiti al consumo | $1.93T | 18.0% dei prestiti +5.0% annuo | Mensile |
| Tasso Fed Funds | 3.75% | Mensile | |
| Segnale di prestito | IN ESPANSIONE | Media 13 settimane settimanale: +$17.6B |
Serie settimanali aggiornate al 30 settembre 2026 (H.8 settimanale, SA). Categorie mensili aggiornate a settembre 2026 — pubblicate nello stesso comunicato H.8 con ~6 settimane di ritardo.
Monitorare i dati occupazionali e l'IPC di settembre per indicazioni sulla domanda di prestiti. La crescita delle carte di credito al 4.0% annuo deve essere monitorata per eventuali segnali di insolvenza. Un'espansione settimanale del credito sostenuta sopra i $20B confermerebbe condizioni in accelerazione, mentre un calo sotto i $15B potrebbe segnalare una contrazione.