Gli spread HY si allargano a 312 bps mentre il sentiment avverso al rischio persiste fino a venerdì.
MarketsFN Data Team
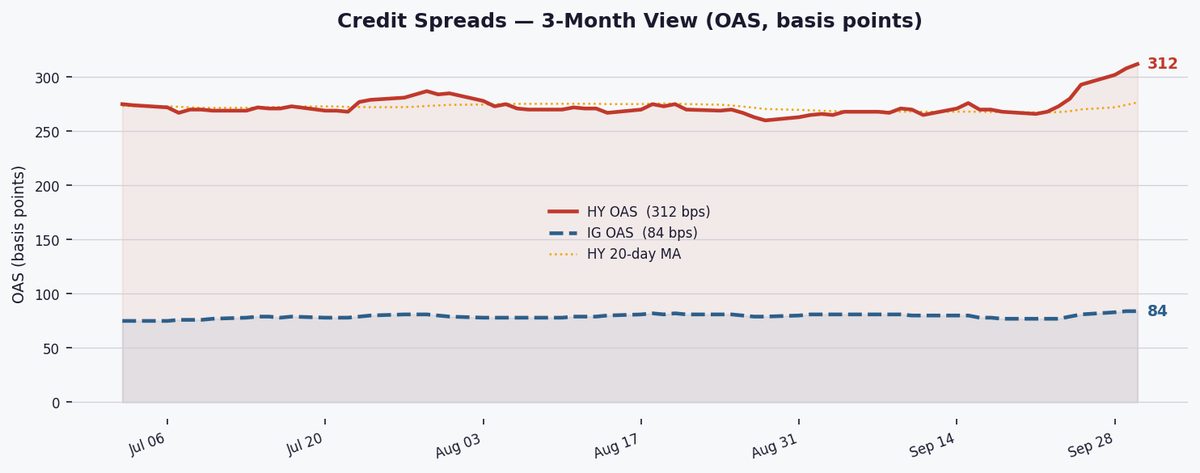
L'Option-Adjusted Spread misura il premio di rendimento che un'obbligazione societaria paga rispetto a un'obbligazione governativa priva di rischio con la stessa scadenza — dopo aver eliminato il valore di eventuali opzioni incorporate (come le clausole di rimborso anticipato). Isola la pura compensazione del rischio di credito. Un OAS più ampio significa che gli investitori obbligazionari richiedono un rendimento più elevato per detenere debito societario, segnalando un aumento del rischio percepito. Un OAS più stretto indica fiducia negli emittenti e condizioni di credito favorevoli.
Le obbligazioni Investment Grade (IG) sono valutate BBB−/Baa3 o superiori da S&P/Moody's. Rappresentano grandi aziende finanziariamente stabili. L'OAS IG è attualmente 84 bps. Le obbligazioni High Yield (HY) sono valutate al di sotto di BBB−/Baa3 — chiamate anche "junk bond" — emesse da società con livelli di debito più elevati o flussi di cassa meno stabili. L'OAS HY è 312 bps. Il differenziale HY–IG di 228 bps rappresenta il prezzo che il mercato richiede per assumersi un rischio aggiuntivo.
Quando gli spread si ampliano (aumentano), gli investitori richiedono una maggiore compensazione per il rischio di credito — spesso a causa di timori di recessione, deterioramento degli utili societari o restrizioni della liquidità. Quando gli spread si restringono (diminuiscono), l'appetito per il rischio è forte: gli investitori sono disposti ad accettare un premio di rendimento inferiore, solitamente perché le prospettive economiche migliorano. Gli spread di credito spesso anticipano i mercati azionari di giorni o settimane — sono un indicatore anticipatore di stress finanziario.
Storicamente, l'OAS HY è aumentato prima o durante ogni recessione negli USA: ~600 bps nel 2001, ~1.900 bps nel 2008 (picco), ~900 bps nel marzo 2020. L'attuale OAS HY di 312 bps si colloca al 57° percentile degli ultimi 10 anni — il che significa che gli spread sono stati più ampi di oggi solo il 43% del tempo. Un movimento sostenuto al di sopra dei 600 bps segnerebbe storicamente la soglia di un grave stress creditizio.
Gli spread high-yield statunitensi sono saliti di 4 bps a 312 bps oggi, ora 39 bps più ampi nella settimana, mentre il mercato in regime NORMALE continua la sua traiettoria di AMPLIAMENTO, segnalando una crescente cautela degli investitori verso il rischio di credito in un contesto di rendimenti elevati dei Treasury.
Gli spread high-yield si attestano a 312 bps, al 57° percentile degli intervalli decennali, con un notevole ampliamento settimanale di 39 bps. La media mobile a 20 giorni (277 bps) si è nettamente distaccata sopra quella a 60 giorni (274 bps), confermando un momentum ribassista a breve termine. Sebbene ancora in regime NORMALE, il rapido ampliamento suggerisce un deterioramento dell'appetito per il rischio, sebbene non ancora ai livelli di stress storicamente associati a opportunità di acquisto.
Gli spread investment-grade sono rimasti invariati a 84 bps (46° percentile), ma si sono ampliati di 7 bps questa settimana. Il differenziale HY-IG di 228 bps rimane leggermente al di sopra della sua media quadriennale (221 bps), indicando un'avversione al rischio modesta ma non estrema — gli investitori non stanno abbandonando in massa l'HY ma richiedono un rendimento incrementale per l'esposizione a junk bond.
Le obbligazioni HY offrono ora un rendimento dell'8,16%, un premio di 287 bps rispetto ai Treasury a 10 anni (5,29%), mentre lo spread Moody's Baa-Aaa di 47 bps mostra una differenziazione qualitativa stabile. Questi rendimenti elevati — con l'HY vicino ai massimi degli ultimi 8 mesi — metteranno sotto pressione il rifinanziamento degli emittenti con rating più bassi, in particolare quelli con scadenze nel 2027-28 in un contesto di tassi più alti a lungo termine.

Dashboard Statistiche Complete
| Metrica | Attuale | Variazione | Classifica Storica |
|---|---|---|---|
| HY OAS (ICE BofA) | 312 bps | ▲ 4 bps DoD ▲ 39 bps WoW | 57° pct |
| IG OAS (ICE BofA) | 84 bps | ▼ 0 bps DoD ▲ 7 bps WoW | 46° pct |
| Differenziale HY−IG | 228 bps | Media 4Y: 221 bps ▲ 7 bps vs media | |
| Rend. Eff. HY | 8.16% | sul 10Y: +287 bps | |
| Rend. Eff. IG | 6.02% | ||
| Rend. Moody's Baa | 6.76% | Baa−Aaa: 47 bps | |
| Rend. Moody's Aaa | 6.29% | ||
| Treasury 10Y | 5.29% | ||
| SOFR | 3.900% | vs T-Bill 3M: ▼ 30 bps bps | |
| Regime OAS HY | NORMALE | Direzione: AMPLIAMENTO (MA 20d 277 vs MA 60d 274 bps) | |
| Range HY 10Y | 259–461 bps | mediana 302 bps |
Lo spread SOFR-T-Bill a -30 bps segnala condizioni favorevoli nel mercato monetario, con tassi repo inferiori ai rendimenti dei Treasury. Questo contesto finanziario benigno non sta guidando gli attuali movimenti degli spread, ma potrebbe amplificare eventuali future riprese del rischio dati i bassi costi di finanziamento delle banche — un contrasto rispetto agli episodi di stress bancario regionale del 2023.

Monitorare i dati sui payroll della prossima settimana per la direzione dei rendimenti Treasury, che potrebbe accelerare i movimenti HY. Una rottura sostenuta sopra i 330 bps (75° percentile) minaccerebbe un passaggio dal regime NORMALE a AMPIO, mentre una stabilità sotto i 300 bps suggerirebbe che il movimento di questa settimana sia stato tecnico piuttosto che fondamentale.