Il credito bancario si espande di $28.9B a $20.01T mentre i prestiti C&I guidano con una crescita del 10% su base annua.
MarketsFN Data Team
L'H.8 — Attività e Passività delle Banche Commerciali negli Stati Uniti — è un report statistico settimanale della Federal Reserve, pubblicato ogni venerdì alle 16:15 ET. Copre il bilancio consolidato di tutte le banche commerciali statunitensi, per un totale di circa $19+ trilioni in attività totali. Poiché il credito bancario sostiene la maggior parte dell'attività economica — investimenti aziendali, acquisti immobiliari, spesa dei consumatori — l'H.8 è uno degli indicatori principali più monitorati della salute economica.
Il credito bancario totale ($20.01T oggi) include due componenti principali: prestiti e leasing (finanziamenti diretti a imprese e famiglie) e titoli (titoli di stato, MBS e altri strumenti a reddito fisso). Tra i due, i prestiti sono economicamente più significativi — creano nuovo potere d'acquisto. Le attività in titoli fluttuano con i cicli di QE/QT della Fed e le decisioni di gestione della liquidità delle banche, non con la domanda di prestiti del settore privato.
Prestiti C&I ($2.96T, 28% del totale) sono prestiti commerciali e industriali — credito alle imprese per capitale circolante, attrezzature e operazioni. Sono un indicatore principale della fiducia aziendale. Prestiti immobiliari ($5.84T, 54%) includono mutui e immobili commerciali. Prestiti al consumo ($1.93T, 18%) includono carte di credito, prestiti auto e debiti studenteschi — un indicatore diretto della salute finanziaria delle famiglie.
Il rapporto credito/depositi confronta il credito bancario totale erogato con i depositi totali detenuti. Un rapporto superiore al 100% significa che le banche stanno erogando prestiti (o investendo in titoli) più di quanto detengono in depositi — devono coprire il divario tramite mercati all'ingrosso o capitale proprio. Attualmente a 101.2%, questo indicatore segnala se il sistema bancario è in una fase di espansione del credito (rapporto in aumento), contrazione (in calo) o fuga di depositi (depositi in calo più velocemente del credito).
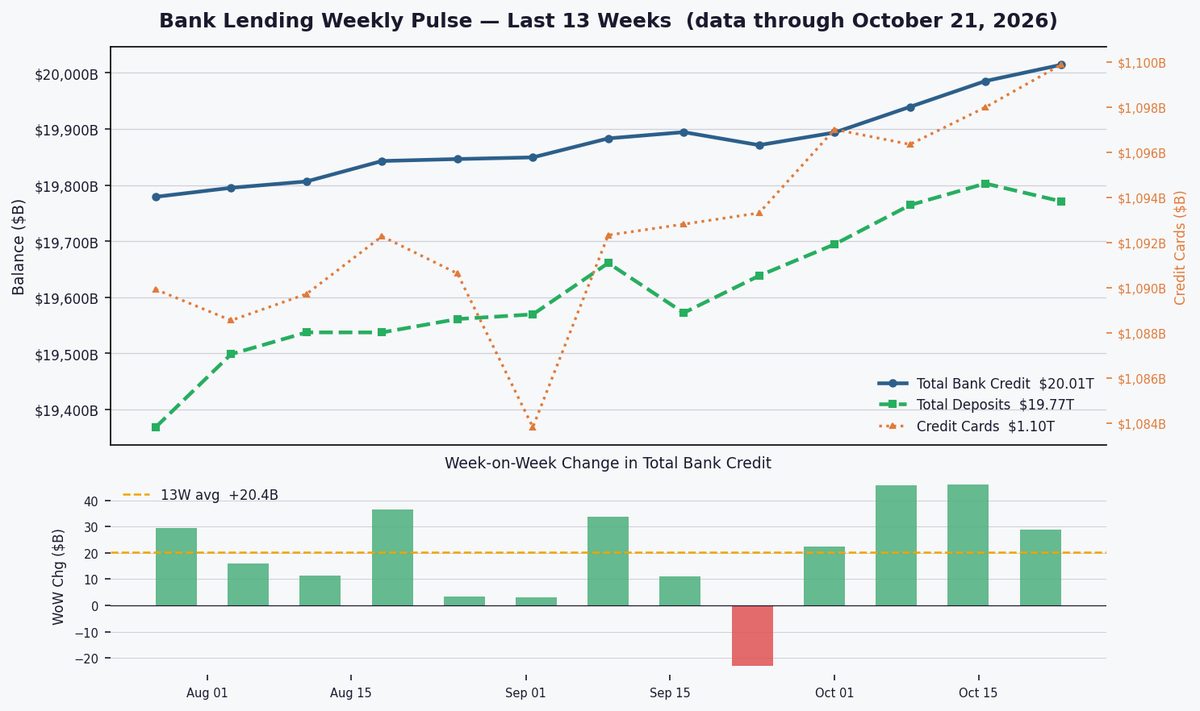
Il credito bancario totale è aumentato di $28.9B a $20.01T, segnalando un'espansione nonostante deflussi di depositi di $31.7B; il rapporto credito/depositi al 101.2% suggerisce che le banche mantengono la crescita dei prestiti nonostante condizioni di finanziamento più strette.
Il credito bancario è aumentato di $28.9B questa settimana, al di sopra della media delle ultime 13 settimane di $20.4B, indicando un'attività di prestito resiliente nonostante un deflusso di depositi di $31.7B che mette sotto pressione il finanziamento bancario. I prestiti con carte di credito sono cresciuti di $1.9B, mantenendo un ritmo costante del 4.1% annuo — né in accelerazione verso lo stress né in decelerazione verso la cautela, suggerendo un indebitamento dei consumatori misurato.
I prestiti C&I dominano con una crescita del 10% annuo ($2.96T), riflettendo gli investimenti aziendali, mentre i prestiti immobiliari sono in ritardo a +2.7% ($5.84T) a causa dei tassi elevati. I prestiti al consumo (+5.1% annuo, $1.93T) mostrano una domanda moderata, con la crescita delle carte di credito al +4.1% che non segnala né difficoltà né euforia. La composizione dei prestiti 28/54/18 indica un'espansione aziendale cauta e una leva familiare contenuta.

Il rapporto credito/depositi al 101.2% supera leggermente la media quadriennale (100.7%), mostrando che le banche stanno allungando la liquidità per soddisfare la domanda di prestiti. Con il tasso Fed Funds al 3.75%, i deflussi di depositi suggeriscono che i risparmiatori cercano rendimenti più elevati, ma le banche rimangono disposte a prestare, bilanciando crescita e rischi di finanziamento in un contesto di tassi elevati.
Dashboard Statistico Completo
| Metrica | Ultimo Valore | Variazione / Contesto | Frequenza |
|---|---|---|---|
| Dati aggiornati al | 21 ottobre 2026 | H.8 settimanale | |
| Credito bancario totale | $20.01T | ▲ $28.9B settimanale +6.1% annuo | Settimanale |
| Depositi totali | $19.77T | ▼ $31.7B settimanale +7.2% annuo | Settimanale |
| Carte di credito | $1.10T | ▲ $1.9B settimanale +4.1% annuo | Settimanale |
| Rapporto credito/depositi | 101.2% | Media 4 anni: 100.7% | Settimanale |
| Prestiti C&I | $2.96T | 27.6% dei prestiti +10.0% annuo | Mensile |
| Prestiti immobiliari | $5.84T | 54.5% dei prestiti +2.7% annuo | Mensile |
| Prestiti al consumo | $1.93T | 18.0% dei prestiti +5.1% annuo | Mensile |
| Tasso Fed Funds | 3.75% | Mensile | |
| Segnale di prestito | IN ESPANSIONE | Media 13 settimane settimanale: +$20.4B |
Serie settimanali aggiornate al 21 ottobre 2026 (H.8 settimanale, SA). Categorie mensili aggiornate a settembre 2026 — pubblicate nello stesso report H.8 con ~6 settimane di ritardo.
Monitorare i dati sui salari e il CPI della prossima settimana per segnali sulla sostenibilità della domanda di prestiti. La crescita delle carte di credito al 4.1% annuo deve essere monitorata per eventuali segnali di insolvenza. Un'espansione del credito sostenuta sopra i $25B/settimana confermerebbe una resilienza dei prestiti; un calo sotto i $15B potrebbe segnalare un irrigidimento.