Il rendimento del Treasury a 10 anni scende di 8 punti base nella settimana mentre la curva si inasprisce a 37 punti base.
MarketsFN Data Team
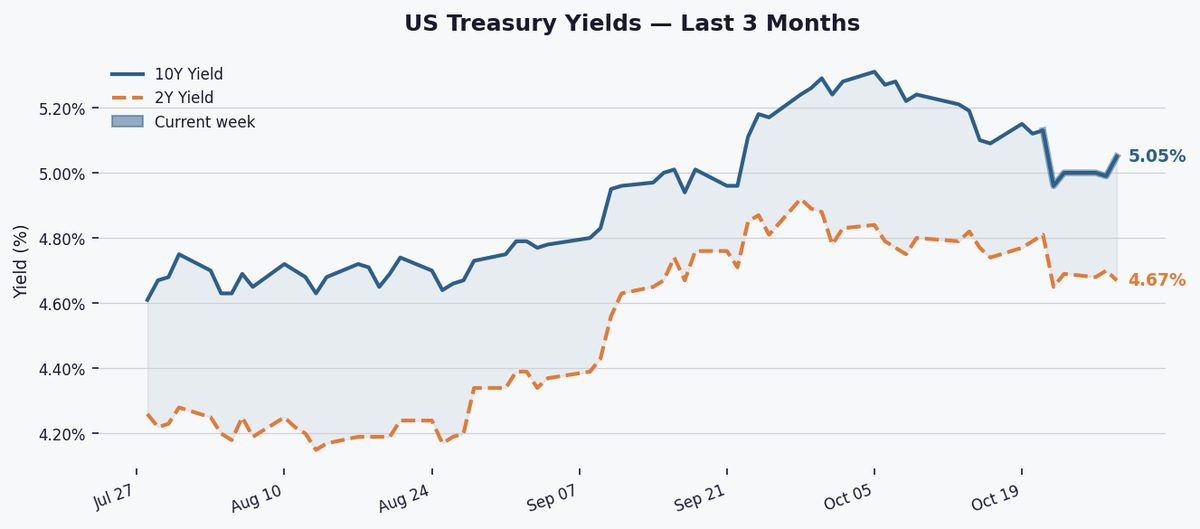
Il rendimento del Treasury a 10 anni si è assestato al 5.050% venerdì, in calo di 8 punti base nella settimana ma in rialzo di 6 bps nella giornata, mentre lo spread 2Y-10Y si è ampliato a 37 bps in un segnale di curva positivo.
Il rendimento a 10 anni è diminuito di 8 bps questa settimana al 5.050%, rimanendo al di sopra delle sue medie a 3 mesi (4.918%) e 1 anno (4.454%). Si posiziona 86 bps più in alto da inizio anno ma ben al di sotto del massimo delle ultime 52 settimane di 5.310%, con il calo della settimana che ha parzialmente invertito lo slancio al rialzo di ottobre.
Lo spread 2Y-10Y si è ampliato di 6 bps questa settimana a 37 bps, mantenendo una curva positiva dopo essersi accentuato dal minimo del 2026 di 20 bps. Storicamente, tali spread segnalano modeste aspettative di crescita, in contrasto con gli avvertimenti di recessione dell'inversione osservati per gran parte del 2023-2025.

I mercati attendono l'incontro della Fed della prossima settimana e i dati occupazionali di ottobre per indizi sulla durata del percorso dei tassi. Qualsiasi cambiamento nella retorica della Fed o sorprese nella crescita salariale potrebbero testare il recente intervallo dei rendimenti tra il 4.90-5.15%.
Statistiche Chiave a Colpo d'Occhio
| Edizione | Chiusura Settimanale |
| Data | Venerdì, 30 ottobre 2026 |
| Rendimento 10Y | 5.05% |
| Variazione giornaliera 10Y | ▼ 6.0 bps |
| Variazione settimanale 10Y | ▼ 8.0 bps |
| Variazione YTD 10Y | +86.0 bps |
| Media 3 mesi 10Y | 4.92% |
| Media 1 anno 10Y | 4.45% |
| Massimo 52 settimane 10Y | 5.31% |
| Minimo 52 settimane 10Y | 3.97% |
| Rendimento 2Y | 4.67% |
| Spread 2Y–10Y | +0.370% (+37.0 bps) |
| Variazione settimanale Spread | ▲ 6.0 bps |
| Massimo 52 settimane Spread | +0.740% |
| Minimo 52 settimane Spread | +0.200% |
| Segnale curva | Positivo |