Il credito bancario cresce di $9.5B nonostante la fuga di depositi; i prestiti commerciali guidano con un +9.8% su base annua
MarketsFN Data Team
L'H.8 — Attività e Passività delle Banche Commerciali negli Stati Uniti — è un comunicato statistico settimanale della Federal Reserve, pubblicato ogni venerdì alle 16:15 ET. Copre il bilancio consolidato di tutte le banche commerciali statunitensi, comprendendo circa $19+ trilioni in attività totali. Poiché il credito bancario sostiene la maggior parte dell'attività economica — investimenti aziendali, acquisti immobiliari, spesa dei consumatori — l'H.8 è uno degli indicatori principali più monitorati della salute economica.
Il credito bancario totale ($19.88T oggi) include due componenti principali: prestiti e leasing (finanziamenti diretti a imprese e famiglie) e titoli (titoli di stato, MBS e altri strumenti a reddito fisso). Tra i due, i prestiti sono i più significativi economicamente — creano nuovo potere d'acquisto. Le attività in titoli fluttuano con i cicli di QE/QT della Fed e le decisioni di gestione della liquidità delle banche, non con la domanda di prestiti del settore privato.
Prestiti C&I ($2.95T, 28% del totale) sono prestiti commerciali e industriali — credito alle imprese per capitale circolante, attrezzature e operazioni. Sono un indicatore principale della fiducia aziendale. Prestiti immobiliari ($5.83T, 55%) coprono mutui e immobili commerciali. Prestiti al consumo ($1.92T, 18%) includono carte di credito, prestiti auto e debiti studenteschi — un indicatore diretto della salute finanziaria delle famiglie.
Il rapporto credito/depositi confronta il credito bancario totale erogato con i depositi totali detenuti. Un rapporto superiore al 100% significa che le banche stanno prestando (o investendo in titoli) più di quanto detengono in depositi — devono coprire il divario tramite mercati all'ingrosso o capitale proprio. Attualmente al 101.6%, questo indicatore segnala se il sistema bancario è in una fase di espansione del credito (rapporto in aumento), contrazione (in calo) o fuga di depositi (depositi in calo più velocemente del credito).
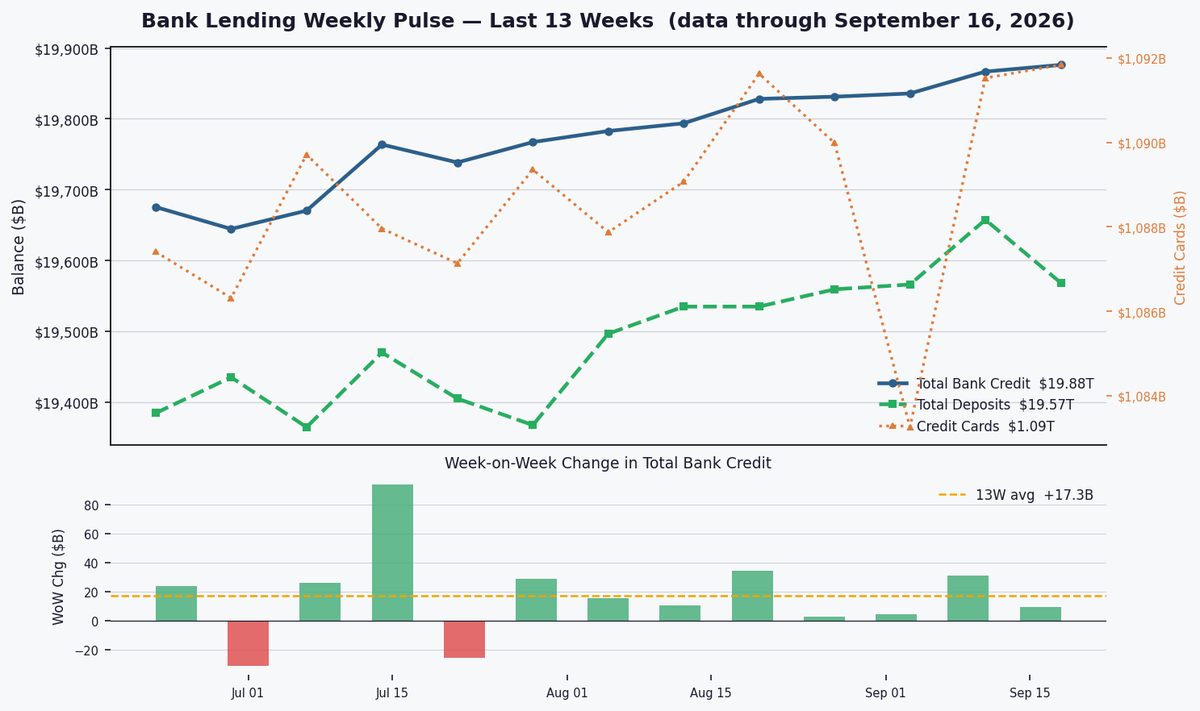
Il credito bancario totale è salito a $19.88T (+$9.5B settimanale) con un rapporto credito/depositi del 101.6%, segnalando un continuo appetito per i prestiti nonostante un deflusso di depositi di $89.1B, mentre le imprese trainano la crescita con prestiti C&I in aumento vicino alla doppia cifra.
Il credito bancario è aumentato di $9.5B questa settimana, al di sotto della media di 13 settimane di +$17.3B, suggerendo una creazione di credito moderata ma ancora positiva. I depositi sono diminuiti nettamente (-$89.1B), mettendo sotto pressione il finanziamento delle banche, mentre i prestiti con carte di credito sono aumentati di soli $0.3B (3.9% annuo), indicando un prestito al consumo cauto piuttosto che un'accelerazione dovuta a stress.
I prestiti Commerciali e Industriali dominano la crescita con un +9.8% annuo ($2.95T), riflettendo gli investimenti aziendali in un contesto di tasso Fed Funds al 3.75%, mentre gli immobiliari (+2.6% annuo) sono in ritardo. I prestiti al consumo (+4.9% annuo) mostrano una domanda costante, con il +3.9% annuo delle carte di credito che suggerisce una spesa misurata, non in difficoltà, data la crescita settimanale contenuta.

Il rapporto credito/depositi del 101.6% supera la media quadriennale del 100.6%, indicando una liquidità ridotta mentre le banche finanziano i prestiti in un contesto di deflusso di depositi. Con il tasso Fed Funds al 3.75%, i tassi più alti frenano la fuga di depositi sostenendo al contempo la domanda di prestiti. Le condizioni attuali favoriscono un'espansione selettiva del credito, in particolare per le imprese, ma le pressioni sui margini sono in agguato.
Dashboard Statistiche Complete
| Metrica | Valore più recente | Variazione / Contesto | Frequenza |
|---|---|---|---|
| Dati aggiornati al | 16 settembre 2026 | H.8 settimanale | |
| Credito bancario totale | $19.88T | ▲ $9.5B settimanale +5.8% annuo | Settimanale |
| Depositi totali | $19.57T | ▼ $89.1B settimanale +5.8% annuo | Settimanale |
| Carte di credito | $1.09T | ▲ $0.3B settimanale +3.9% annuo | Settimanale |
| Rapporto credito/depositi | 101.6% | Media 4 anni: 100.6% | Settimanale |
| Prestiti C&I | $2.95T | 27.6% dei prestiti +9.8% annuo | Mensile |
| Prestiti immobiliari | $5.83T | 54.5% dei prestiti +2.6% annuo | Mensile |
| Prestiti al consumo | $1.92T | 17.9% dei prestiti +4.9% annuo | Mensile |
| Tasso Fed Funds | 3.75% | Mensile | |
| Segnale di prestito | IN ESPANSIONE | Media 13 settimane settimanale: +$17.3B |
Serie settimanali aggiornate al 16 settembre 2026 (H.8 settimanale, SA). Categorie mensili aggiornate ad agosto 2026 — pubblicate nello stesso comunicato H.8 con un ritardo di ~6 settimane.
Monitorare i dati su occupazione e CPI di settembre per segnali sulla domanda di prestiti. La crescita delle carte di credito al 3.9% annuo necessita di dati sui ritardi per confermare la sostenibilità. Un rapporto credito/depositi sostenuto sopra il 102% segnalerebbe stress di finanziamento, mentre lo slancio dei prestiti C&I metterà alla prova l'efficacia della politica della Fed nel raffreddare l'inflazione senza soffocare il credito.