Gli spread HY si stringono di 14 punti base a 310 punti base mentre l'appetito per il rischio rimbalza dopo il recente allargamento.
MarketsFN Data Team
L'Option-Adjusted Spread misura il premio di rendimento che un'obbligazione societaria paga rispetto a un'obbligazione governativa priva di rischio con la stessa scadenza — dopo aver eliminato il valore di eventuali opzioni incorporate (come le clausole di rimborso anticipato). Isola la pura compensazione del rischio di credito. Un OAS più ampio significa che gli investitori obbligazionari richiedono un rendimento più elevato per detenere debito societario, segnalando un aumento del rischio percepito. Un OAS più stretto indica una maggiore fiducia negli emittenti e condizioni di credito favorevoli.
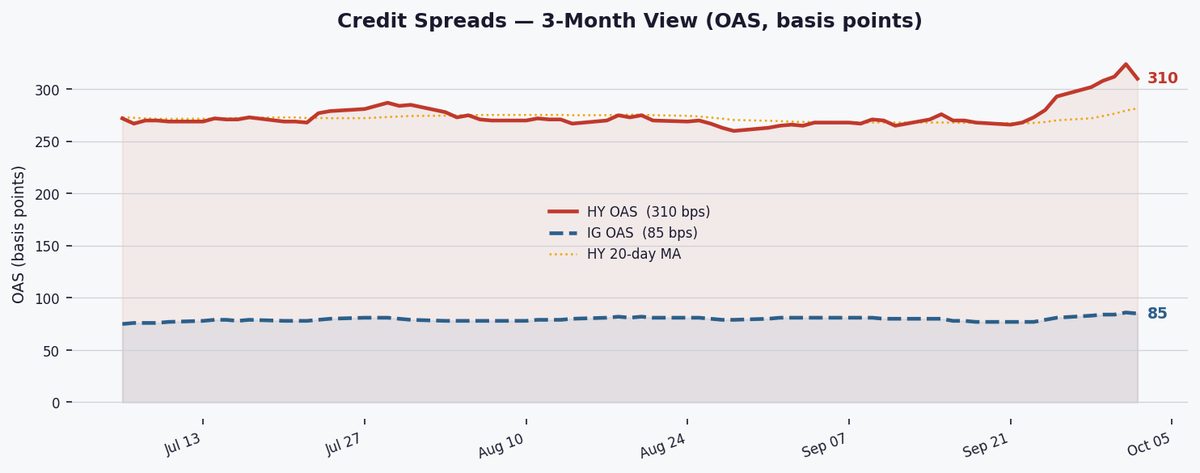
Le obbligazioni Investment Grade (IG) sono valutate BBB−/Baa3 o superiori da S&P/Moody's. Rappresentano grandi aziende finanziariamente stabili. L'OAS IG è attualmente 85 bps. Le obbligazioni High Yield (HY) sono valutate al di sotto di BBB−/Baa3 — chiamate anche "junk bonds" — emesse da aziende con livelli di debito più elevati o flussi di cassa meno stabili. L'OAS HY è 310 bps. Il differenziale HY–IG di 225 bps rappresenta il prezzo che il mercato richiede per assumersi un rischio aggiuntivo.
Quando gli spread si ampliano (aumentano), gli investitori richiedono una maggiore compensazione per il rischio di credito — spesso a causa di timori di recessione, deterioramento degli utili societari o restrizioni della liquidità. Quando gli spread si restringono (diminuiscono), l'appetito per il rischio è forte: gli investitori sono disposti ad accettare un premio di rendimento inferiore, solitamente perché le prospettive economiche stanno migliorando. Gli spread creditizi spesso anticipano i mercati azionari di giorni o settimane — sono un indicatore anticipatore di stress finanziario.
Storicamente, l'OAS HY è aumentato prima o durante ogni recessione negli USA: ~600 bps nel 2001, ~1.900 bps nel 2008 (picco), ~900 bps nel marzo 2020. L'attuale OAS HY di 310 bps si colloca al 55° percentile degli ultimi 10 anni — il che significa che gli spread sono stati più ampi di oggi solo il 45% delle volte. Un movimento sostenuto al di sopra dei 600 bps segnerebbe storicamente la soglia di un grave stress creditizio.
Gli spread high yield si sono ridotti di 14bps a 310bps oggi, rimanendo in un regime NORMALE ma ancora in ampliamento su base settimanale (+17bps), segnalando un cauto ottimismo degli investitori nonostante l'incertezza macroeconomica persistente.
L'OAS dell'indice ICE BofA US HY si attesta a 310bps (-14bps DoD, +17bps WoW), al 55° percentile del suo range decennale. La media mobile a 20 giorni (282bps) si allontana ulteriormente dalla media a 60 giorni (275bps), suggerendo un momento di ampliamento a breve termine, sebbene il regime NORMALE indichi né stress estremo né compiacenza. A questo livello, l'HY offre valore selettivo ma richiede un'attenta analisi dei fondamentali degli emittenti data la tendenza al rialzo.
Gli spread investment grade si sono leggermente ridotti di 1bp a 85bps (50° percentile), con il differenziale HY-IG a 225bps rispetto alla media quadriennale di 221bps. Il gap quasi nella media suggerisce un appetito per il rischio equilibrato — gli investitori non cercano aggressivamente il rendimento HY ma non fuggono nemmeno verso la sicurezza IG, riflettendo un atteggiamento attendista sulla crescita economica e la politica della Fed.
Il rendimento effettivo HY dell'8,13% offre un premio di 285bp rispetto ai Treasury a 10 anni (5,28%), mentre lo spread Moody's Baa-Aaa di 47bps mostra una moderata differenziazione di qualità. Questi livelli implicano costi di indebitamento elevati ma gestibili per gli emittenti IG, mentre i mutuatari HY con leva finanziaria affrontano pressioni di rifinanziamento, soprattutto quelli con scadenze nel 2026-27 in un contesto di tassi di base ancora elevati.

Dashboard Statistiche Complete
| Metrica | Attuale | Variazione | Rank Storico |
|---|---|---|---|
| HY OAS (ICE BofA) | 310 bps | ▼ 14 bps DoD ▲ 17 bps WoW | 55° pct |
| IG OAS (ICE BofA) | 85 bps | ▼ 1 bps DoD ▲ 4 bps WoW | 50° pct |
| Differenziale HY−IG | 225 bps | Media 4Y: 221 bps ▲ 4 bps vs media | |
| Rendimento Eff. HY | 8.13% | sul 10Y: +285 bps | |
| Rendimento Eff. IG | 6.03% | ||
| Rendimento Moody's Baa | 6.75% | Baa−Aaa: 47 bps | |
| Rendimento Moody's Aaa | 6.28% | ||
| Treasury 10Y | 5.28% | ||
| SOFR | 3.880% | vs T-Bill 3M: ▼ 31 bps bps | |
| Regime OAS HY | NORMALE | Direzione: AMPLIAMENTO (MA 20d 282 vs MA 60d 275 bps) | |
| Range HY 10Y | 259–461 bps | mediana 302 bps |
Lo spread SOFR-T-Bill a -31bps indica condizioni favorevoli nel mercato monetario, con costi di finanziamento bancari contenuti. Questo contesto benigno sta sostenendo gli spread creditizi, sebbene il disallineamento tra la facilità di finanziamento a breve termine e l'incertezza sui tassi a più lungo termine stia limitando l'entusiasmo per il rischio in HY e IG.

Monitorare i dati sul payroll di venerdì per eventuali segnali di debolezza nel mercato del lavoro che potrebbero accelerare l'ampliamento HY, con la media mobile a 20 giorni (282bps) come supporto a breve termine. Una rottura sostenuta sopra i 330bps (75° percentile) segnalerebbe un passaggio dal regime NORMALE a AMPIO, probabilmente innescando deflussi da parte degli investitori crossover.